问题:哪一种韧性?
当一家供应商在冲击后仍保有重要客户,我们会说它更有韧性吗?答案取决于“韧性”指什么。关系得以延续,和生产经营更稳定、受扰后恢复更快,都是有价值的结果,却不能被当作同一件事。这项研究从这一构念问题出发,考察与链主相连的政策环境如何对应上游供应商的不同结果。
研究场景与识别边界
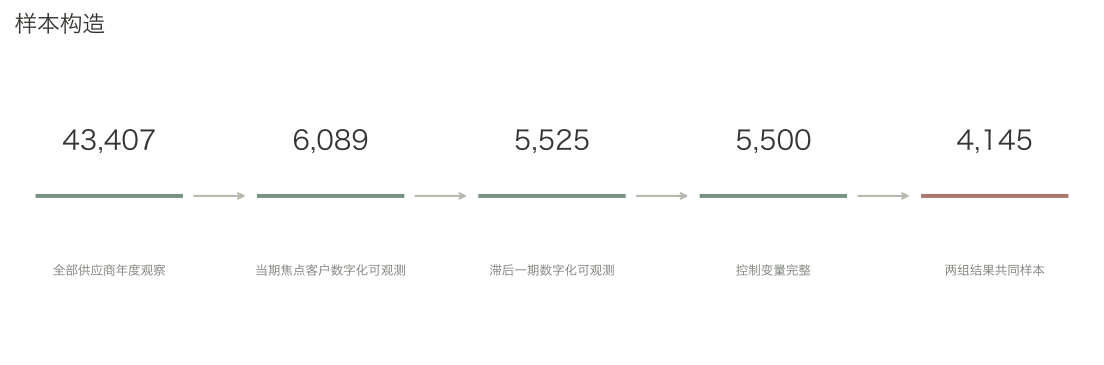
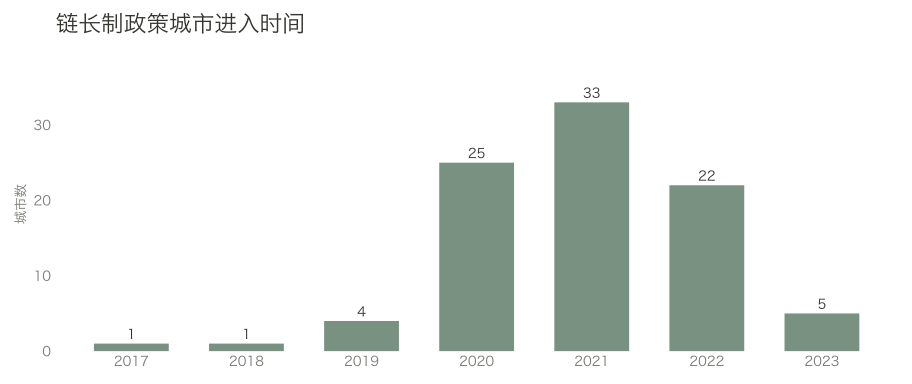
研究使用 2012—2024 年中国 A 股供应商面板,完整数据包含 43,407 个供应商年度观察。研究按年度用上市公司披露的前五大供应商与客户关系构建“供应商→客户”有向网络,在每个弱连通分量中以度中心性(degree centrality)识别链主,度中心性并列时以接近中心性(closeness centrality)辅助排序;再把链主所在城市的链长制政策实施时间映射到与之相连的上游供应商:当该城市已实施政策,供应商被记为处在相应的链主政策暴露环境中。模型控制供应商和年份固定效应以及企业特征,标准误按供应商聚类。这里衡量的是政策暴露的初步 reduced-form 关联,不是“链主数字化直接导致供应商韧性提高”的估计。政策与客户层面的数字化指标有关,但供应商层面的第一阶段较弱,因此不能把主结果解释为强工具变量效应。
各结果样本上的估计
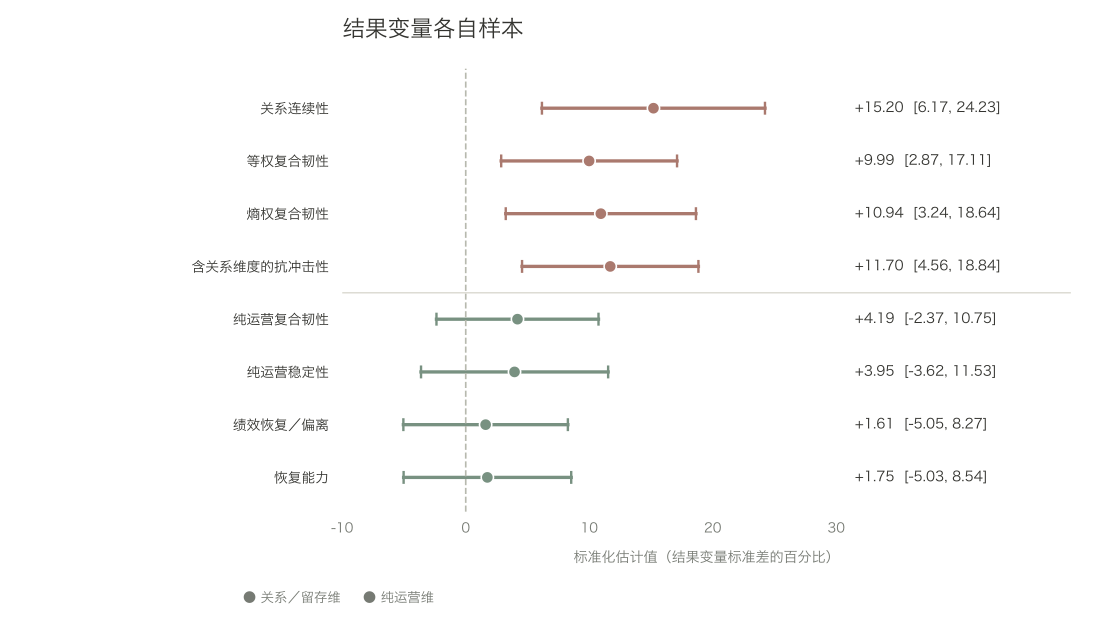
在结果变量各自可用的样本中,包含客户留存或关系连续性信息的四项韧性指标都显示正向估计:关系稳定性约为结果变量一个标准差的 15.20%,两种复合韧性指标约为 9.99% 和 10.94%,含关系维度的抗冲击指标约为 11.70%。这些估计的 95% 置信区间均高于零,并通过各自结果族的多重检验调整。移除关系成分后,纯运营复合韧性、运营稳定性和两项恢复指标的估计约为 1.61%—4.19%,但置信区间均跨过零。
同一样本上的对照
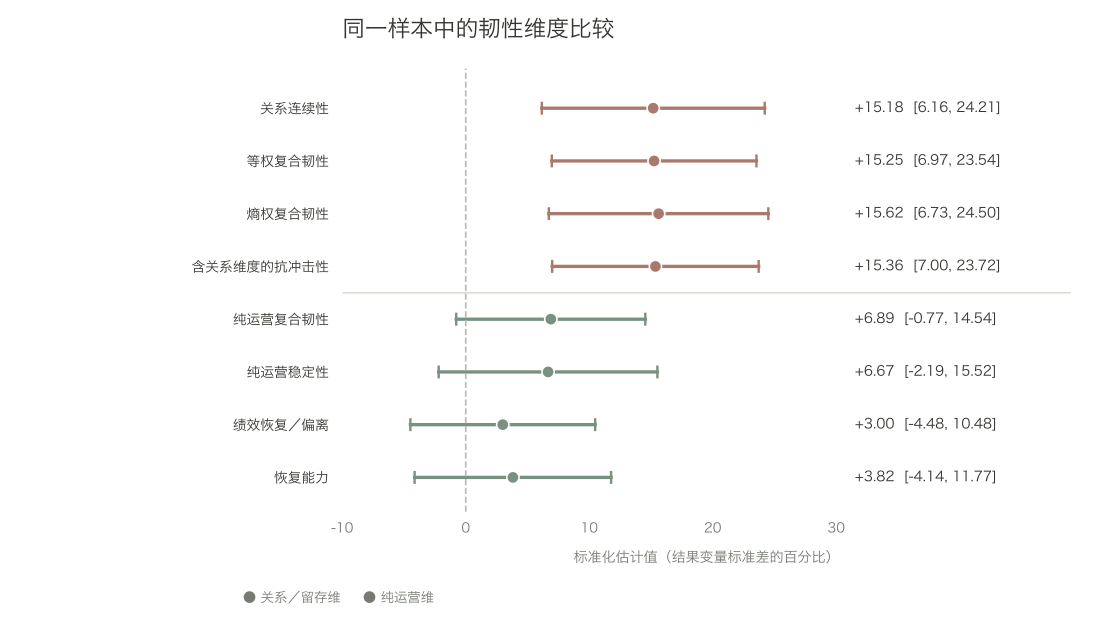
不同指标的可用样本并不相同。汇报材料的补充页为减少样本组成的影响,又在完全相同的 4,145 个供应商年度观察、1,494 家企业上比较两组结果。关系相关指标的估计集中在 15.18%—15.62%,仍显示清晰的正向信号;纯运营指标约为 3.00%—6.89%,区间仍包含零。关系留存与纯运营复合韧性的相关系数仅为 0.066,也提示两个维度并非同一构念。
这意味着什么
这组证据使“供应链韧性提升”有了更具体的含义:在当前汇报口径下,正向响应主要见于关系连续性及含关系信息的复合指标;供应商独立的运营稳定和恢复能力尚缺乏同样清晰的证据。这并不证明运营效应等于零,也不能仅凭一组显著、另一组不显著就断言两组系数存在统计差异。正式的跨结果检验仍在进行。
尚待回答的问题
研究因此提出一个后续问题:稳定住关键交易关系,何时能够进一步转化为供应商自身的运营能力?这一问题需要更直接的机制证据与更长时间的观察。当前结果首先提醒我们,在讨论数字化与供应链韧性时,应说清楚谁处于政策暴露之中,以及究竟是哪一种韧性在变化。
关于本文
本文是一项已在会议上发表的研究的网页版导读。文中数字取自会议报告,未在网页上提供原始数据;所有结果均为初步的政策暴露关联,不作因果解读。
原题:The Resilience Effects of Chain-Master Digitalization Differ Across Outcome Dimensions: Relationship Continuity and Operational Outcomes among Upstream Suppliers,2026 POMS International Conference in China,Sustainable Supply Chain 分会场。